Mutuelle demandeur d'emploi : quelles options quand on est au chômage (2026)
Perdre son emploi, c'est aussi risquer de perdre sa mutuelle d'entreprise. Bonne nouvelle : en général, elle ne s'arrête pas du jour au lendemain. Voici les options dans l'ordre où il faut les regarder : d'abord ce que vous gardez gratuitement (la portabilité), ensuite ce que l'État finance (la complémentaire santé solidaire), et seulement après, comment comparer un contrat individuel.
Mis à jour le 24 octobre 2026 · Par Sarah Lemoine

En résumé
- Portabilité : si vous étiez couvert par la mutuelle de votre entreprise et que votre indemnisation chômage est ouverte, vous la gardez gratuitement, avec les mêmes garanties, jusqu'à 12 mois maximum.
- Complémentaire santé solidaire (CSS) : gratuite sous 10 421 € de ressources annuelles pour une personne seule, de 8 à 30 € par mois jusqu'à 14 069 € (barème du 1er avril 2026). Pour les chômeurs indemnisés, un abattement de 30 % s'applique sur les revenus d'activité.
- RSA : droit à la CSS sans participation financière.
- Fin de CSS : contrat de sortie d'un an à tarif encadré, si votre CSS était gérée par un organisme complémentaire.
- Un coup de pouce ponctuel : l'aide financière individuelle de la caisse d'assurance maladie, facultative et examinée au cas par cas.
- En dernier : comparer des contrats individuels, à garanties égales (liens partenaires signalés plus bas).
Ce qui arrive à votre mutuelle quand le contrat de travail s'arrête
La plupart des salariés du privé ont une mutuelle d'entreprise : un contrat collectif, financé au moins à moitié par l'employeur. Quand le contrat de travail prend fin, la couverture collective s'arrête, en principe. Pourtant, vous n'avez pas à vous précipiter vers un comparateur : la loi prévoit un mécanisme de maintien, qu'on appelle la portabilité. Il est inscrit à l'article L. 911-8 du code de la sécurité sociale, et service-public.gouv.fr le présente comme le droit, pour un salarié qui quitte son entreprise, de garder la complémentaire santé de l'employeur pendant une durée limitée.
Beaucoup de personnes l'ignorent, parce que personne ne vous l'annonce en une phrase le dernier jour de travail. Elles résilient, ou laissent filer, des garanties qu'elles auraient pu garder gratuitement pendant des mois. Si vous êtes en train de lire cette page juste après un licenciement, une rupture conventionnelle ou la fin d'un CDD, commencez par là : ne résiliez rien et ne souscrivez rien avant d'avoir vérifié si la portabilité s'applique à vous.
La situation sera très différente selon votre profil. Un salarié qui touche l'allocation chômage garde souvent sa mutuelle d'entreprise un temps, puis peut avoir droit à la CSS si ses ressources baissent. Un allocataire du RSA relève directement de la CSS. Un jeune sans emploi qui n'a jamais été salarié n'a, lui, pas de portabilité à activer : il passera par la CSS, ou par une autre couverture. Les sections suivantes détaillent chaque cas.
Étape 1 : la portabilité, gratuite et sans formulaire de souscription
Voici les conditions et les règles, d'après service-public.gouv.fr (fiche vérifiée le 26 novembre 2025) et France Travail :
| Point | Ce que disent les sources officielles |
|---|---|
| Qui | Salarié affilié à la complémentaire de l'entreprise, dont le contrat prend fin sans faute lourde et ouvre droit à l'indemnisation chômage. Les ayants droit couverts gardent les mêmes droits. |
| Durée | Égale à la période d'indemnisation du chômage, dans la limite de la durée du dernier contrat (ou des derniers contrats chez le même employeur), et au maximum 12 mois. |
| Début | À la fin du contrat de travail. |
| Prix | Gratuit pour l'ancien salarié : le maintien est financé par la mutualisation des cotisations des salariés actifs et de l'employeur (réponse ministérielle à la question écrite n° 14735). |
| Garanties | Les mêmes que dans l'entreprise, en frais de santé comme en prévoyance (décès, incapacité, invalidité) si l'employeur en avait mis une en place. |
| Fin | À l'issue de la période de maintien, ou si un nouvel emploi met fin à votre indemnisation chômage. Vous devez signaler à l'organisme l'arrêt de vos allocations. |
Retenez la logique de la durée : si votre dernier contrat a duré six mois et que vous êtes indemnisé plus longtemps, la portabilité est limitée à la durée du contrat, pas à celle de l'indemnisation. À l'inverse, si vous avez travaillé trois ans mais que vous reprenez un emploi au bout de quatre mois, elle s'arrête à ce moment-là. Dans tous les cas, 12 mois est un plafond, pas une durée garantie.
Comment activer la portabilité, concrètement
Le maintien est mis en œuvre par l'organisme qui gère la complémentaire de votre ancienne entreprise. Ce n'est pas vous qui souscrivez un nouveau contrat : l'employeur signale la fin de votre contrat à l'organisme, et vous justifiez de votre prise en charge par l'assurance chômage. Voici l'enchaînement tel que le décrivent service-public.gouv.fr et France Travail :
- Vérifiez votre certificat de travail. L'employeur y mentionne le maintien de la couverture complémentaire. Si ce n'est pas le cas, demandez-lui de le faire, ou de prévenir l'organisme directement.
- Inscrivez-vous à France Travail et faites ouvrir vos droits. La portabilité suppose une rupture ouvrant droit à l'indemnisation. Sans ouverture de droits, il n'y a pas de maintien.
- Téléchargez l'attestation d'indemnisation. France Travail indique que l'attestation nécessaire est disponible dans votre espace personnel, au format dématérialisé. Envoyez-la à l'organisme gestionnaire de la mutuelle de votre ancienne entreprise.
- Conservez la preuve de l'envoi. Si l'organisme vous réclame un justificatif supplémentaire, vous saurez ce qu'il a déjà reçu.
- Prévenez-le quand vos allocations s'arrêtent, que ce soit par reprise d'emploi ou par fin de droits.
Un piège classique concerne les délais : entre la fin du contrat et l'ouverture effective des droits au chômage, il peut s'écouler quelques semaines. Pendant ce temps, gardez vos justificatifs, continuez à utiliser votre carte Vitale normalement pour la part obligatoire, et réclamez par écrit à l'organisme que la portabilité soit appliquée dès la date de fin du contrat. En cas de refus que vous jugez injustifié, l'ADIL de votre département et le médiateur de l'assurance peuvent vous orienter ; nous ne remplaçons pas leur avis.
Pour le logement, la situation d'un demandeur d'emploi suit une logique voisine : vos droits se recalculent selon vos nouvelles ressources. Notre page aides au logement quand on est sans emploi détaille l'APL, le RSA et le FSL ; le sujet de la santé en est le pendant.
Quand la portabilité s'arrête : le maintien individuel
La fin de la portabilité ne vous laisse pas sans solution immédiate. Toujours selon service-public.gouv.fr, l'organisme doit vous proposer, dans un délai de deux mois, un maintien individuel de la couverture santé. Il s'agit de l'ancien dispositif de la loi Evin du 31 décembre 1989 (article 4). Ses particularités :
- Il est payant, sans limite de durée, et ne couvre que les frais de santé, pas la prévoyance.
- Vous devez le demander dans les six mois suivant la fin de la portabilité.
- Le tarif est plafonné pendant trois ans : il est égal à celui des salariés actifs la première année, puis ne peut pas dépasser ce tarif de plus de 25 % la deuxième année et de plus de 50 % la troisième. À partir de la quatrième année, l'assureur fixe le tarif librement.
Cette formule peut être pratique pour conserver exactement les mêmes garanties, mais elle n'est pas forcément la moins chère. Une fois la portabilité terminée, comparez-la avec la CSS, si vos ressources le permettent, et avec un contrat individuel classique : c'est ce que nous détaillons plus bas.
Étape 2 : la complémentaire santé solidaire quand on est demandeur d'emploi
La CSS est la complémentaire financée par l'État. Elle est gratuite pour les foyers les plus modestes et coûte au maximum 1 euro par jour et par personne dans sa version avec participation, d'après le portail officiel. Si vous cherchez à comprendre en détail le dispositif, lisez notre guide complémentaire santé solidaire : qui y a droit en 2026. Ici, voyons ce qui change quand on est sans emploi.
Les allocations chômage comptent, avec un abattement
Le portail de la CSS précise que toutes les allocations chômage des 12 derniers mois sont prises en compte, y compris l'allocation de solidarité spécifique. En contrepartie, un abattement de 30 % est appliqué sur vos revenus d'activité des 12 derniers mois si, au moment du dépôt de la demande, vous êtes au chômage indemnisé (total ou partiel), à l'allocation de solidarité spécifique, en stage de formation professionnelle rémunéré, ou en arrêt maladie depuis plus de six mois. Autrement dit : vous venez de perdre un emploi bien payé, vos revenus d'activité de l'année passée pèsent moins lourd dans le calcul.
Le RSA et la prime d'activité ne sont pas comptés. La période de référence est celle des 12 mois qui précèdent la demande, selon les règles du portail.
Les plafonds en vigueur au 1er avril 2026 (métropole)
| Foyer | CSS gratuite jusqu'à | CSS avec participation jusqu'à |
|---|---|---|
| 1 personne | 10 421 € par an | 14 069 € par an |
| 2 personnes | 15 632 € par an | 21 103 € par an |
| 3 personnes | 18 758 € par an | 25 324 € par an |
| 4 personnes | 21 885 € par an | 29 544 € par an |
Source : fiche de la Direction de la sécurité sociale datée du 1er avril 2026, relevée le 24 octobre 2026 : chaque personne en plus ajoute 4 169 euros au plafond gratuit et 5 628 euros au plafond avec participation. Si vous touchez l'APL, un forfait logement s'ajoute à vos ressources : 78,20 euros par mois pour une personne seule, 156,41 euros pour deux, 193,55 euros pour trois ou plus. Les montants d'outre-mer sont plus élevés et figurent sur la même fiche.
Combien ça coûte, avec participation
La cotisation dépend de l'âge au 1er janvier de l'année d'attribution, pour chaque personne couverte : 8 euros par mois jusqu'à 29 ans, 14 euros de 30 à 49 ans, 21 euros de 50 à 59 ans, 25 euros de 60 à 69 ans, 30 euros à partir de 70 ans.
Un exemple chiffré, pour comprendre la logique
Voici un cas fictif, calculé par nos soins avec les règles ci-dessus. Il sert à comprendre le mécanisme : la caisse reste seule juge de votre dossier. Une personne seule de 31 ans a travaillé quatre mois dans les 12 derniers mois pour 9 000 euros nets, puis perçoit 900 euros d'allocation chômage par mois pendant six mois, soit 5 400 euros. Au moment de la demande, elle est indemnisée : l'abattement de 30 % s'applique à ses revenus d'activité. 9 000 euros moins 30 % font 6 300 euros. Total retenu : 6 300 + 5 400 = 11 700 euros. C'est au-dessus de 10 421 euros (CSS gratuite) et en dessous de 14 069 euros : elle relève de la CSS avec participation, soit 14 euros par mois à son âge, 168 euros par an. Sans l'abattement, le total aurait été de 14 400 euros, au-dessus du plafond : l'abattement fait ici toute la différence, et c'est pourquoi il faut faire le calcul avant de décréter qu'on est « trop riche ».
Le calcul fait varier d'autres éléments (revenus du conjoint, abattements sur d'autres prestations, forfait logement si vous touchez l'APL). Le simulateur officiel du portail « Mes droits sociaux » vous donne une première réponse sans engagement, et la demande se dépose sur votre compte ameli ou avec le formulaire cerfa n° 12504 envoyé à votre caisse.
Portabilité ou CSS : faut-il choisir, ou cumuler ?
Le portail de la CSS le dit sans détour pour les demandeurs d'emploi : en cas de rupture du contrat de travail, vous pouvez conserver la complémentaire d'entreprise jusqu'à 12 mois, et vous pouvez aussi demander à la résilier pour ne garder que la CSS. On ne conseille pas de changer pour changer. Un raisonnement simple :
- Portabilité gratuite et garanties qui vous conviennent : gardez-la jusqu'au bout. Elle ne vous coûte rien, et la CSS pourra être demandée au moment où elle se terminera, sans rupture de couverture si vous anticipez.
- Portabilité gratuite, mais vous êtes éligible à la CSS gratuite : pas d'urgence à choisir. La CSS dure un an ; la portabilité, douze mois au plus. Demander la CSS tout de suite permet de prendre date, et vous pouvez renoncer à l'une ou à l'autre ensuite.
- Ayants droit : pour la CSS, le droit s'attribue au foyer, mais vous pouvez ne couvrir que certains membres. La portabilité couvre les ayants droit déjà couverts dans le contrat collectif.
La renonciation à la CSS est possible à tout moment, sans frais ni pénalité, auprès de l'organisme gestionnaire, d'après ameli : les droits prennent fin le dernier jour du mois de réception de la demande, et la participation cesse le mois suivant. Elle peut être utile quand on retrouve un emploi avec mutuelle collective.
Le renouvellement n'est pas automatique, sauf pour les allocataires du RSA : il se demande entre quatre et deux mois avant la fin des droits, depuis votre compte ameli ou avec le formulaire papier. C'est le point qu'on oublie le plus souvent.
Mutuelle RSA, ASS, jeune sans emploi : les cas particuliers
Si vous touchez le RSA
Les allocataires du RSA ont droit à la CSS sans participation financière, pour eux et pour leur foyer, selon ameli. Si le RSA est demandé sur caf.fr, l'attribution est automatique, sauf opposition expresse, et la demande est transmise à la caisse d'assurance maladie. Si le RSA n'a pas été demandé sur caf.fr, la caisse vous contacte une fois le RSA accordé. Et si vous touchez déjà le RSA sans avoir demandé la CSS, vous pouvez la demander sur votre compte ameli ou par formulaire : vous n'avez pas à remplir la rubrique des ressources. Le renouvellement est automatique pour les allocataires du RSA. Les montants du RSA et le forfait logement qui s'y applique sont détaillés dans notre article sur le forfait logement du RSA.
Si vous êtes à l'allocation de solidarité spécifique (ASS) ou en fin de droits
L'ASS est comptée dans les ressources de la CSS, mais elle ouvre aussi l'abattement de 30 % sur vos revenus d'activité. En fin de droits au chômage, la portabilité s'est terminée : regardez le maintien individuel (plus haut) et la CSS, calculée sur vos ressources des 12 derniers mois, qui auront probablement baissé.
Si vous n'êtes pas indemnisé, ou jamais salarié
La portabilité suppose un contrat de travail rompu avec ouverture de droits à l'indemnisation chômage. Un jeune qui sort des études, une personne dont la démission n'ouvre pas de droits, ou quelqu'un qui n'a jamais eu de mutuelle d'entreprise n'a rien à « garder » : sa porte d'entrée est la CSS, si ses ressources sont faibles. Si votre conjoint est salarié, regardez aussi si sa mutuelle d'entreprise permet de vous ajouter comme ayant droit : c'est une option parfois facultative et payante, à vérifier dans sa notice d'information, avant de souscrire un contrat à part.
Si vous reprenez un travail
Dès qu'un nouvel emploi met fin à votre indemnisation, la portabilité prend fin : prévenez l'organisme. Si vous avez la CSS et que votre nouvel employeur impose une mutuelle collective, vous pouvez demander à en être dispensé tant que vous touchez la CSS, mais comparez avant : la mutuelle d'entreprise est financée au moins à 50 % par l'employeur. Voir aussi nos aides à la mobilité et au déménagement pour reprendre un emploi.
Si votre CSS se termine : le contrat de sortie
Quand la CSS arrive à échéance et qu'elle ne peut pas être renouvelée parce que vos ressources ont dépassé le plafond, plusieurs cas se présentent. Si elle était gérée par un organisme complémentaire, celui-ci doit vous proposer un contrat de sortie d'un an, que vous êtes libre d'accepter ou de refuser. Si elle était gérée par la CPAM ou la MSA, ce contrat n'existe pas. Les tarifs mensuels sont encadrés par arrêté et dépendent de l'âge au 1er janvier : 16 euros jusqu'à 29 ans, 28 euros de 30 à 49 ans, 42 euros de 50 à 59 ans, 50 euros de 60 à 69 ans et 60 euros à partir de 70 ans.
Ce contrat est un contrat responsable. Il couvre le ticket modérateur, les soins et équipements du 100 % Santé, et le forfait journalier hospitalier. Il ne prend pas en charge la majoration pour non-respect du parcours de soins, la franchise médicale, la participation forfaitaire de 2 euros ni les dépassements d'honoraires. En cas de refus de renouvellement, vous pouvez aussi contester la décision auprès de la commission de recours amiable de votre caisse, dans les deux mois suivant le courrier de refus.
Ces tarifs sont un bon repère : pour une couverture de base, un contrat individuel à un prix très supérieur doit vous apporter des garanties concrètes en plus. Voir aussi notre page mutuelle pas chère quand on touche l'APL, qui reprend ces étapes pour les petits budgets.
Un coup de pouce de la caisse : l'aide financière individuelle
Quand une dépense de santé précise pèse trop lourd (prothèse dentaire, lunettes, appareil auditif, frais d'hospitalisation), il existe une aide ponctuelle de la caisse d'assurance maladie. Selon ameli, elle s'adresse à des personnes aux revenus modestes dont la situation matérielle est rendue difficile par un problème de santé, et peut même concerner le financement d'une complémentaire santé. Elle est facultative : ce n'est pas un droit, une commission examine chaque dossier, et un refus ne peut pas être contesté. Les critères et les barèmes varient d'une caisse à l'autre.
La démarche : constituez un dossier et adressez-le à votre caisse. Pour connaître les pièces à fournir, utilisez votre compte ameli ou appelez le 36 46. Le versement peut se faire directement au professionnel de santé, pour éviter d'avancer les frais. À côté de l'aide de la caisse, le CCAS de votre commune et l'assistante sociale peuvent vous aider à monter un dossier. Notre page aides par situation recense les autres leviers, et si la santé n'est qu'un poste parmi d'autres, l'aide du FSL peut alléger le budget logement.
Étape 3 : comparer une mutuelle individuelle, seulement si les étapes 1 et 2 ne suffisent pas
Si la portabilité est terminée, ou ne s'applique pas, et si vos ressources dépassent le plafond de la CSS, il reste à comparer les contrats individuels. C'est le bon moment pour un comparateur, à condition de poser les règles avant de regarder les prix :
- Un niveau de garanties, pas un prix. Fixez le niveau d'optique, de dentaire et d'hospitalisation que vous voulez, puis comparez les prix à garanties égales.
- Un contrat responsable. Il ouvre droit au 100 % Santé (optique, dentaire, audiologie sans reste à charge dans le panier défini) et respecte un cahier des charges fixé par la loi. Demandez-le explicitement.
- Les exclusions et les délais de carence. Lisez le tableau de garanties de la notice, pas seulement la plaquette.
- Un exemple chiffré. Un pourcentage de la base de remboursement n'est pas un montant en euros : demandez ce qui vous resterait à payer sur un acte que vous connaissez.
- Une couverture pour la durée de votre recherche d'emploi. Ne vous engagez pas sur un niveau haut pour un an si vous comptez retrouver un emploi avec mutuelle collective dans quelques mois.
La liberté de résilier
Selon service-public.gouv.fr, les contrats individuels peuvent être résiliés à la première échéance annuelle ou à tout moment après un an de contrat. Un contrat souscrit pendant une période de chômage n'est donc pas un engagement à vie : vous pourrez le quitter sans frais après la première année quand votre situation changera. L'organisme doit vous envoyer un avis d'échéance au moins 15 jours avant la date d'échéance. Ne résiliez l'ancien contrat qu'une fois le nouveau confirmé par écrit.
Mutuelle.fr : un comparateur pour obtenir plusieurs offres d'un coup
Mutuelle.fr est une marque de PurConseil, courtier en assurance, qui indique un numéro d'immatriculation à l'Orias, vérifiable sur orias.fr. Le site annonce « Comparez gratuitement des devis de complémentaire santé en quelques minutes » ; le parcours commence par la question de savoir qui vous souhaitez assurer : vous seul, votre conjoint et vous, vos enfants et vous, ou toute la famille.
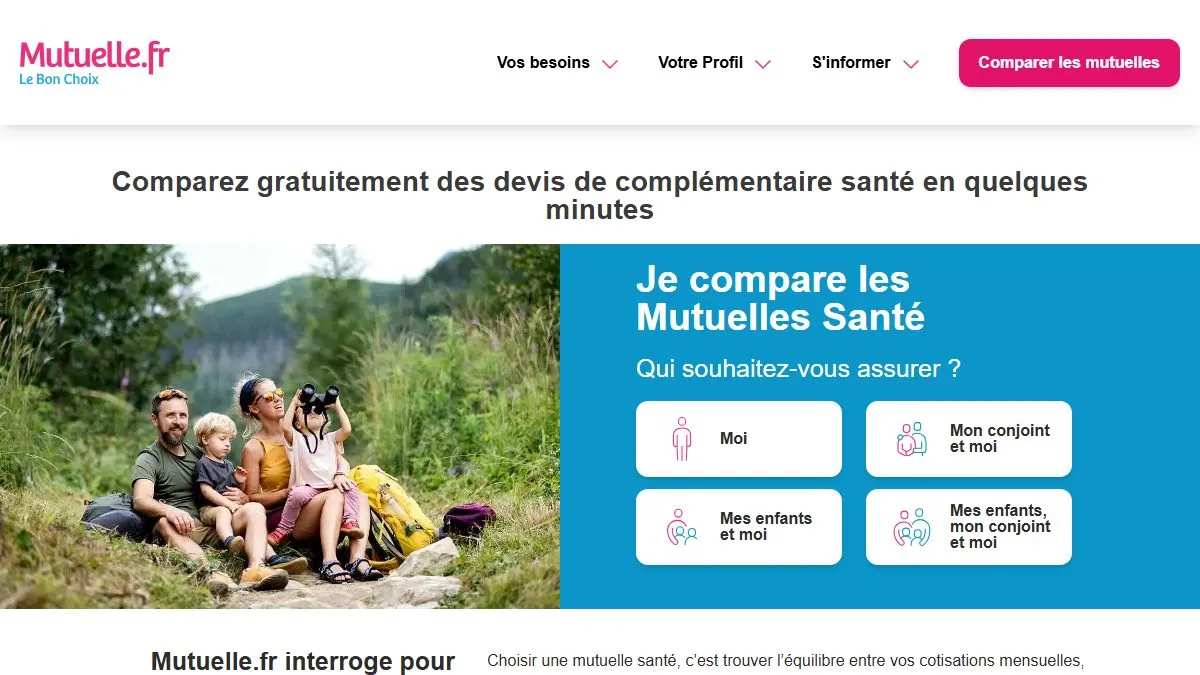
Capture de la page d'accueil de Mutuelle.fr, prise le 24 octobre 2026. Cliquer sur l'image ouvre le site du comparateur (lien partenaire).
Comparer les mutuelles sur Mutuelle.fr
lesfurets : un second comparateur
lesfurets, comparateur d'assurances, propose aussi une page dédiée aux mutuelles santé, dont le formulaire commence par la composition du foyer. Les deux comparateurs n'ont pas forcément les mêmes assureurs partenaires : lancer la même demande sur les deux, à garanties égales, élargit le choix.
Liens partenaires : notre site peut être rémunéré si vous demandez un devis via ces liens, sans surcoût pour vous et sans influence sur notre analyse. Un comparateur propose des contrats privés payants : il ne remplace ni la portabilité ni la CSS quand vous y avez droit. Vous pouvez aussi demander des devis directement aux assureurs, ou à votre mutuelle actuelle.
Les erreurs à éviter
- Résilier la mutuelle d'entreprise le dernier jour de travail. Vous renoncez à une couverture que vous pouvez garder gratuitement.
- Souscrire un contrat individuel avant d'avoir calculé votre droit à la CSS. Si vous êtes éligible, c'est la solution la moins chère.
- Oublier de signaler la fin de vos allocations à l'organisme pendant la portabilité.
- Laisser passer la fenêtre de six mois pour demander le maintien individuel quand la portabilité se termine.
- Ne pas renouveler la CSS entre quatre et deux mois avant l'échéance : le renouvellement n'est pas automatique, sauf pour le RSA.
- Garder deux complémentaires en doublon. Si vous avez obtenu la CSS, vous pouvez renoncer à l'ancien contrat ; vérifiez la date d'effet pour éviter tout trou de couverture.
Un dernier point : cette page vise à vous donner l'ordre logique, pas à remplacer votre organisme. Une décision de la caisse, d'un employeur ou d'un assureur se discute avec l'organisme concerné, et au besoin avec une ADIL, un CCAS ou un travailleur social.
Questions fréquentes
Comment avoir une mutuelle quand on est au chômage ?
Dans l'ordre : si vous étiez couvert par la mutuelle de votre entreprise et que la fin de votre contrat vous ouvre des droits au chômage, vous la gardez gratuitement jusqu'à 12 mois grâce à la portabilité. Ensuite, ou à la place, vérifiez votre droit à la complémentaire santé solidaire, calculée sur vos ressources des 12 derniers mois. Si aucune de ces deux voies ne vous concerne, comparez des contrats individuels à garanties égales.
Garde-t-on sa mutuelle d'entreprise après un licenciement ou une fin de CDD ?
Oui, à condition d'avoir été affilié à la mutuelle collective, que la rupture ne résulte pas d'une faute lourde et qu'elle ouvre droit à l'indemnisation du chômage. Le maintien est gratuit pour vous, avec les garanties en vigueur dans l'entreprise. Il dure autant que votre indemnisation, dans la limite de la durée de votre dernier contrat et sans dépasser 12 mois.
Que se passe-t-il quand la portabilité s'arrête ?
Elle s'arrête à la fin de la période de maintien ou si vous reprenez un emploi qui met fin à votre indemnisation. Vous devez prévenir l'organisme quand vos allocations s'arrêtent. Selon service-public.gouv.fr, l'assureur doit alors vous proposer, dans les deux mois, un maintien individuel de la couverture santé, payant et sans limite de durée, à demander dans les six mois suivant la fin de la portabilité.
Les demandeurs d'emploi ont-ils droit à la complémentaire santé solidaire ?
Oui, si les ressources du foyer sont sous le plafond. Les allocations chômage des 12 derniers mois comptent, y compris l'allocation de solidarité spécifique, mais un abattement de 30 % s'applique à vos revenus d'activité si, au dépôt de la demande, vous êtes indemnisé par le chômage. Pour une personne seule en métropole, les plafonds du 1er avril 2026 sont de 10 421 euros par an (gratuite) et 14 069 euros par an (avec participation).
La mutuelle est-elle gratuite pour un allocataire du RSA ?
Oui. Les bénéficiaires du RSA ont droit à la complémentaire santé solidaire sans participation financière, pour eux et leur foyer. Si le RSA est demandé sur caf.fr, l'attribution est automatique sauf opposition de votre part ; sinon la caisse d'assurance maladie vous contacte une fois le RSA accordé, ou vous pouvez la demander sur votre compte ameli.
Peut-on résilier sa mutuelle quand on perd son emploi ?
Une mutuelle individuelle peut être résiliée à tout moment après un an de contrat. Une mutuelle d'entreprise s'arrête avec le contrat de travail, mais elle se prolonge par la portabilité. Si vous obtenez la complémentaire santé solidaire, vous pouvez renoncer à votre ancienne complémentaire pour ne garder qu'une seule couverture ; vérifiez la date d'effet avant de résilier, pour ne jamais rester sans protection.
Mis à jour le 24 octobre 2026 · Informations vérifiées sur les sources publiques officielles.
Sources officielles
- Un salarié peut-il garder la complémentaire santé de son employeur à la fin de son contrat ? - service-public.gouv.fr (portabilité, art. L. 911-8 du code de la sécurité sociale)
- Protection sociale complémentaire : portabilité - France Travail
- Question écrite n° 14735, 15e législature : réponse sur la portabilité (gratuité, durée) - Assemblée nationale
- Vous êtes demandeur d'emploi - complementaire-sante-solidaire.gouv.fr
- Plafonds de la CSS, forfaits logement et cotisations au 1er avril 2026 - Direction de la sécurité sociale
- Qui peut bénéficier de la complémentaire santé solidaire ? (dont le RSA) - ameli.fr
- CSS en fin de droit : le contrat de sortie - complementaire-sante-solidaire.gouv.fr
- Complémentaire santé solidaire : comment la renouveler ou y renoncer - ameli.fr
- Aides financières individuelles - ameli.fr
- Couverture maladie complémentaire (mutuelle) : résiliation - service-public.gouv.fr
- Mutuelle.fr, comparateur de mutuelles, consulté le 24 octobre 2026
Ce site est informatif et indépendant. Il ne remplace pas les organismes officiels (CAF, ANIL, service-public.gouv.fr) et ne traite aucune demande à leur place. Pour un conseil gratuit et personnalisé sur le logement, contactez votre ADIL.
Poursuivre vos démarches de logement
Comparez les dispositifs et trouvez l'aide adaptée à votre situation, où que vous habitiez en France.