Dégât des eaux en location : qui paie, quelles démarches
Une tache qui s'élargit au plafond, une flaque sous l'évier, un voisin qui sonne à 23 heures parce que l'eau coule chez lui. Le dégât des eaux fait partie des sinistres les plus fréquents en logement et, quand on est locataire, il soulève toujours la même question : qui doit déclarer, et qui va payer ? Voici les réflexes, les délais, le constat amiable, la convention IRSI et le partage des frais, expliqués simplement.
Mis à jour le 19 octobre 2026 · Par Karima Haddad

En résumé
- Premiers gestes : couper l'eau, protéger, prévenir le voisin ou le gardien, photographier avant de nettoyer.
- Déclaration : le locataire déclare à son assureur, en principe dans les 5 jours ouvrés, et informe son propriétaire par écrit.
- Constat amiable : facultatif mais très utile, à remplir avec chaque personne concernée (voisin, propriétaire), même seul s'il le faut.
- Convention IRSI : dans un immeuble, c'est en général l'assureur de l'occupant qui gère le dossier, avec des seuils à 1 600 euros HT et 5 000 euros HT par local.
- Qui paie : la réparation de la cause revient à celui qui a la charge de l'équipement (locataire, propriétaire ou copropriété), les dommages sont indemnisés par les assurances.
- Sans assurance, le locataire paie lui-même ce dont il est responsable : l'assurance des risques locatifs est obligatoire.
Les bons réflexes dans la première heure
Quand l'eau coule, on a tendance à éponger d'abord et à réfléchir ensuite. Je vous propose l'inverse : trois minutes pour sécuriser, puis on documente, et seulement ensuite on nettoie.
- Couper l'eau. Le robinet d'arrêt général se trouve souvent sous l'évier, près du compteur, dans un placard technique ou sur le palier. Si la fuite vient d'un appareil (machine à laver, chauffe-eau), fermez aussi son robinet d'alimentation.
- Couper l'électricité de la pièce touchée si l'eau approche des prises, d'un luminaire ou du tableau électrique. Ne touchez pas un appareil mouillé.
- Chercher d'où ça vient. Si rien ne fuit chez vous, l'eau arrive probablement du dessus : montez sonner chez le voisin. S'il est absent, prévenez le gardien, le syndic ou l'astreinte de votre bailleur.
- Photographier et filmer avant de ranger : les traces au plafond et aux murs, le sol, les meubles et objets abîmés, l'origine de la fuite si elle est visible. Gardez les photos datées sur votre téléphone et faites-en une copie.
- Limiter les dégâts : mettre les objets à l'abri, poser des seaux, éponger, aérer. Ces mesures d'urgence ne vous font pas perdre votre indemnisation, au contraire. Gardez les factures si vous faites venir un plombier en urgence.
Un point que beaucoup ignorent : il ne faut pas lancer de travaux de remise en état définitifs (peinture, changement de parquet) sans l'accord de votre assureur, ni avant le passage de l'expert s'il en missionne un. Le site service-public.gouv.fr le rappelle clairement. Ne jetez pas non plus les objets abîmés avant d'en avoir parlé avec lui.
Qui doit déclarer un dégât des eaux, le locataire ou le propriétaire ?
Les deux, chacun de son côté, mais c'est d'abord au locataire de bouger. Vous déclarez le sinistre à votre assureur habitation, celui de votre contrat, même si vous pensez ne pas être responsable. C'est lui qui pilotera ensuite le dossier avec les autres assureurs.
Le délai de déclaration
Le Code des assurances (article L113-2) laisse au contrat le soin de fixer le délai, mais celui-ci ne peut pas être inférieur à 5 jours ouvrés à partir du moment où vous avez connaissance du sinistre. Vérifiez votre contrat, certains accordent plus. Pour un vol, ce délai minimum tombe à 2 jours ouvrés, mais ce n'est pas notre sujet ici.
Que se passe-t-il si vous déclarez en retard ? L'assureur ne peut vous refuser la garantie pour ce motif que si la clause figure au contrat et s'il prouve que ce retard lui a causé un préjudice, et jamais en cas de force majeure. Mon conseil : ne jouez pas avec ça. Téléphonez ou déclarez depuis votre espace client le jour même, puis confirmez par écrit avec vos photos.
Prévenir le propriétaire
En parallèle, informez votre propriétaire ou votre agence, par courriel puis par lettre recommandée si le sujet traîne. Il doit savoir ce qui arrive à son bien, et c'est souvent lui (ou le syndic) qui devra faire réparer une canalisation encastrée ou une colonne d'eau. Le propriétaire déclare de son côté à son propre assureur si ses parties à lui sont abîmées. Gardez une trace datée de tous vos échanges : en cas de désaccord plus tard, ce sont vos meilleures pièces.
Votre contrat de bail peut préciser les coordonnées à utiliser pour les urgences : c'est le bon moment de le ressortir.
Le constat amiable dégât des eaux : comment le remplir
Le constat amiable dégât des eaux n'est pas obligatoire, mais il fait gagner du temps à tout le monde. Il n'existe pas de modèle officiel : chaque assureur propose le sien, en papier ou en téléchargement depuis son site ou son application. Tous se valent, l'important est ce que vous y écrivez.
Ce qu'il doit contenir
- l'adresse et la localisation précise (étage, pièce, logement au-dessus ou en dessous) ;
- la date de découverte et les circonstances ;
- la cause supposée (joint de baignoire, flexible de machine à laver, canalisation, toiture) ;
- la nature des dommages chez chacun ;
- les noms, coordonnées et assureurs (avec numéro de contrat) de toutes les personnes concernées ;
- les mesures déjà prises (eau coupée, plombier appelé).
Qui signe, et où l'envoyer
Chaque personne impliquée remplit et signe : vous, le voisin d'où vient l'eau, éventuellement le propriétaire. Chacun envoie ensuite son exemplaire à son assureur, rapidement. Comme vous êtes locataire, adressez aussi une copie à votre propriétaire et, en copropriété, au syndic.
Vous êtes seul concerné, par exemple une fuite sous votre évier qui n'a abîmé que votre cuisine ? Le constat peut quand même être rempli par vous seul. Et si le voisin refuse de signer ou reste introuvable, remplissez votre partie, indiquez ce que vous savez de lui et envoyez sans attendre : votre assureur se chargera de le relancer.
Les erreurs à éviter
- Signer un constat qui vous désigne comme responsable alors que vous n'en savez rien : décrivez les faits, pas des suppositions.
- Oublier le numéro de contrat de l'autre partie.
- Attendre que « ça sèche » pour remplir : les traces disparaissent, les preuves aussi.
La convention IRSI : quel assureur s'occupe de votre dossier ?
Derrière ce sigle un peu barbare (Indemnisation et Recours des Sinistres Immeuble) se cache un accord entre assureurs, applicable aux dégâts des eaux et incendies survenus depuis le 1er juin 2018. Il a remplacé l'ancienne convention CIDRE. Son but : éviter que trois assureurs se renvoient la balle pendant des mois pendant que vous vivez avec un plafond qui gondole.
Quand elle s'applique
La convention concerne les immeubles, principalement à usage d'habitation, et suppose qu'au moins deux assureurs adhérents soient concernés (le vôtre et celui du voisin, du propriétaire ou de la copropriété, par exemple). Elle ne lie que les assureurs qui l'ont signée : si l'un des contrats en jeu est souscrit chez un assureur non adhérent, le dossier suit les règles classiques de responsabilité. Demandez à votre assureur s'il en fait partie. Les montants s'apprécient hors taxes et par local sinistré, c'est-à-dire logement par logement.
L'assureur gestionnaire
La grande idée de l'IRSI est de désigner un assureur gestionnaire par local. Dans un logement loué et occupé, c'est en règle générale l'assureur de l'occupant, donc le vôtre, même si la fuite vient de chez le voisin. Il constate les dommages, organise si besoin la recherche de fuite, demande au responsable de faire réparer la cause et vous indemnise. Dans certains cas (logement vide, occupant non assuré), c'est l'assureur du propriétaire qui prend le relais, et à défaut celui de l'immeuble.
Les deux tranches
| Montant des dommages matériels (par local) | Ce qui se passe |
|---|---|
| Jusqu'à 1 600 € HT (tranche 1) | Votre assureur gestionnaire évalue les dégâts comme il l'entend, l'expertise n'est pas obligatoire, et il vous indemnise sans se retourner contre l'assureur du responsable. |
| De 1 600 € à 5 000 € HT (tranche 2) | Une expertise unique, menée pour le compte de tous les assureurs, est obligatoire. L'assureur gestionnaire indemnise, puis exerce ses recours contre les assureurs responsables. |
| Au-delà de 5 000 € HT | La convention IRSI ne s'applique plus : le dossier relève d'autres conventions (notamment la CIDE-COP en copropriété) ou du droit commun. |
Ce que ça change pour vous, concrètement : vous n'avez qu'un seul interlocuteur, votre propre assureur, et vous n'avez pas à attendre de savoir « qui a tort » pour être indemnisé. Il peut en revanche rester une franchise à votre charge, selon votre contrat. Ces règles sont résumées par l'Institut national de la consommation dans sa fiche sur les conventions entre assureurs.
Qui paie la recherche de fuite ?
Quand l'origine n'est pas visible, il faut parfois un professionnel pour la trouver, quitte à ouvrir une cloison ou un plafond. Les frais de recherche de fuite sont aujourd'hui considérés comme couverts par les contrats d'assurance habitation, mais la question est de savoir quel assureur l'organise. D'après service-public.gouv.fr :
- Logement occupé dans une copropriété : c'est l'assureur de l'occupant qui organise la recherche. L'assureur du propriétaire prend la main si la recherche risque d'abîmer le logement, si l'occupant n'est pas assuré ou si le préavis du locataire se termine le jour du sinistre.
- Logement inoccupé : l'assureur du propriétaire, ou celui de l'immeuble si le propriétaire n'est pas assuré.
- Parties communes : l'assureur de l'immeuble organise la recherche ; si la fuite vient finalement d'un logement privatif, c'est l'assureur de ce logement qui paie.
Dans le cas général, vous faites intervenir un professionnel, vous réglez sa facture et vous en demandez le remboursement à votre assureur. Attention à une nuance qui crée souvent des malentendus : la recherche de fuite couvre l'investigation et la remise en état de ce qui a été ouvert pour chercher, pas la réparation de la cause elle-même. Changer le tuyau percé, c'est une autre ligne, et elle revient à celui qui a la charge de l'équipement.
Qui paie quoi entre locataire, propriétaire et copropriété ?
C'est la question qui fâche. Pour y voir clair, il faut séparer deux choses : la réparation de la cause (ce qui a fui) et les dommages causés par l'eau (plafond taché, parquet gonflé, canapé fichu).
La réparation de la cause
Ici, ce sont la loi du 6 juillet 1989 et le décret n° 87-712 du 26 août 1987 qui tranchent. Le locataire prend en charge l'entretien courant et les menues réparations (article 7 d de la loi), et le propriétaire toutes les réparations autres que locatives (article 6 c). En plomberie, la liste du décret met notamment à la charge du locataire :
- le dégorgement des canalisations d'eau et le remplacement de leurs joints et colliers ;
- le remplacement des joints, clapets et presse-étoupes des robinets ;
- le remplacement des joints, flotteurs et joints cloches de la chasse d'eau ;
- le détartrage des appareils sanitaires et le remplacement des flexibles de douche.
Tout le reste revient en principe au propriétaire : canalisation encastrée ou percée, ballon d'eau chaude hors d'usage, infiltration par une fenêtre ou une toiture. Et la vétusté reste toujours pour lui, même sur un élément de la liste locative : un joint qui a fait son temps après des années d'usage normal n'est pas une faute du locataire. Les colonnes d'eau, descentes et toitures communes relèvent, elles, de la copropriété ou du bailleur de l'immeuble. Pour le détail pièce par pièce, voyez notre guide réparations locatives : qui paie quoi.
Les dommages causés par l'eau
Les dommages sont pris en charge par les assurances, et c'est là que l'IRSI joue. Vos biens (meubles, vêtements, électroménager) sont indemnisés par votre assurance multirisque, à condition d'avoir cette garantie. Les embellissements (peintures, papiers peints, revêtements) sont le plus souvent traités dans le dossier de l'assureur gestionnaire, et ce qui touche au bâti lui-même peut relever de l'assurance du propriétaire ou de l'immeuble. La répartition exacte dépend des contrats : l'expert ou votre conseiller vous dira qui prend quoi.
Votre responsabilité de locataire
L'article 7 c de la loi de 1989 vous rend responsable des dégradations survenues pendant le bail dans votre logement, sauf si vous prouvez qu'elles viennent d'un cas de force majeure, d'une faute du bailleur ou du fait d'un tiers que vous n'avez pas fait entrer chez vous. Concrètement : si l'eau vient de chez le voisin ou d'une colonne commune, vous n'y êtes pour rien. Si c'est votre machine à laver mal branchée ou un joint de baignoire que vous n'avez jamais refait, votre responsabilité est engagée, et c'est votre assurance qui couvre les dégâts causés au propriétaire et aux voisins.
La fuite vient du voisin du dessus
C'est le scénario le plus fréquent en immeuble. La marche à suivre :
- Montez prévenir le voisin pour qu'il coupe l'eau. S'il est absent et que ça coule fort, appelez le gardien, le syndic ou l'astreinte : en dernier recours, les pompiers peuvent intervenir.
- Remplissez ensemble le constat amiable, avec ses coordonnées d'assurance.
- Déclarez à votre assureur : c'est lui qui vous indemnisera dans le cadre de l'IRSI, puis qui réglera ses comptes avec l'assureur du voisin si le montant le permet.
- Informez votre propriétaire, surtout si le plafond ou les murs sont touchés.
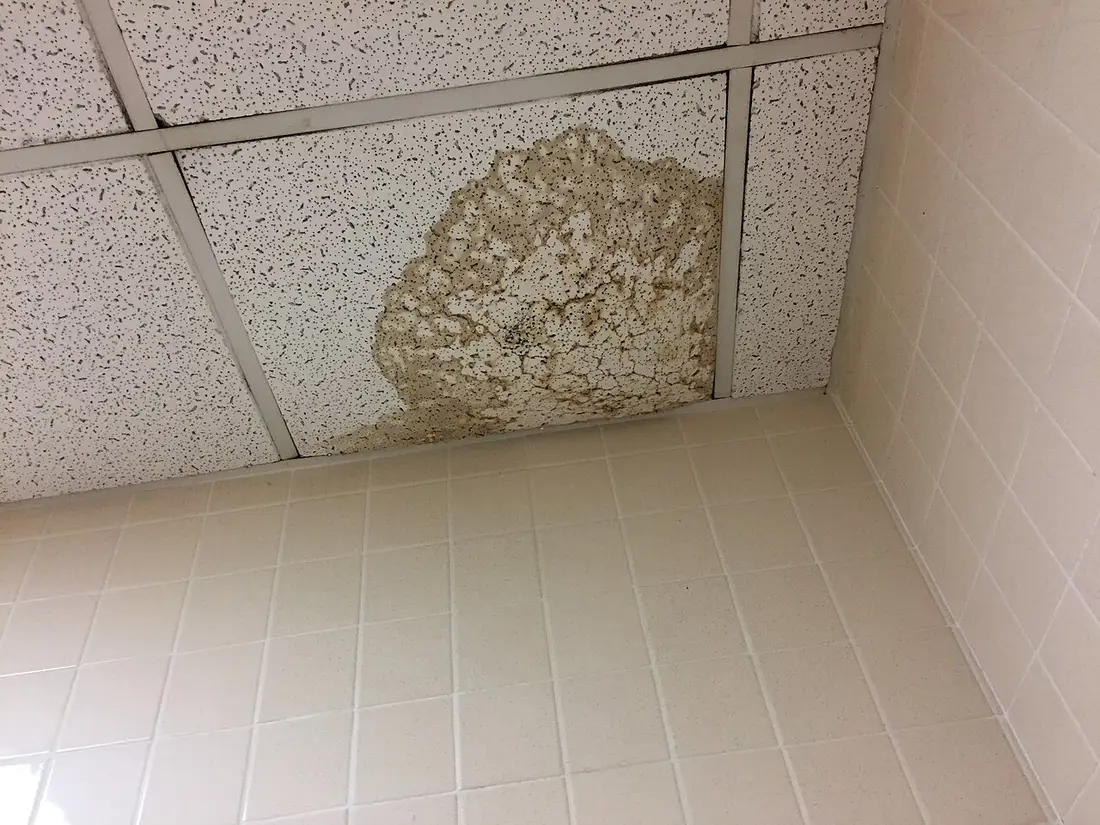
Ce qui coince souvent, c'est un voisin qui ne répare pas, ou qui refuse l'accès pour la recherche de fuite. Gardez vos messages, relancez par écrit, et faites intervenir le syndic ou le bailleur. Si la situation s'éternise et dégénère en conflit, notre article sur les troubles de voisinage en HLM détaille les étapes, du courrier à la médiation. Et si c'est vous qui avez inondé l'appartement du dessous, la logique est la même dans l'autre sens : vous déclarez à votre assureur, qui couvrira les dommages du voisin au titre de votre responsabilité civile, si votre contrat la comprend.
En HLM : gardien, astreinte et bailleur social
En logement social, les règles d'assurance sont les mêmes que dans le privé : vous devez être assuré contre les risques locatifs, et vous déclarez le sinistre à votre propre assureur. Ce qui change, c'est l'organisation autour de vous.
- Le gardien est souvent votre premier contact. Il connaît l'emplacement des vannes, peut couper une colonne et prévenir les voisins.
- Le numéro d'astreinte du bailleur, affiché dans le hall ou indiqué sur votre avis d'échéance, sert pour les urgences le soir et le week-end.
- Le signalement écrit au bailleur, par l'espace locataire en ligne ou par courrier, garde la trace de la date. Notez le numéro de ticket qu'on vous donne.
Les canalisations encastrées, les colonnes et les toitures relèvent du bailleur social, qui fait intervenir ses entreprises. Pour les petites réparations, certains bailleurs sociaux ont souscrit un contrat d'entretien de la robinetterie dont le coût figure dans les charges : regardez votre décompte de charges locatives HLM, vous êtes peut-être déjà couvert pour le changement d'un joint. Notre page sur les bailleurs sociaux explique aussi comment joindre le vôtre.
Locataire sans assurance : ce que vous risquez
Je vois encore trop de locataires qui ont laissé tomber leur assurance pour économiser quelques euros par mois, souvent après une période difficile. Le jour d'un dégât des eaux, la facture peut être sans commune mesure avec ces économies.
L'article 7 g de la loi du 6 juillet 1989 impose à tout locataire de s'assurer contre les risques dont il doit répondre (dégâts des eaux, incendie, explosion), d'en justifier à la remise des clés puis chaque année à la demande du bailleur. Sans assurance :
- vous payez vous-même les dommages dont vous êtes responsable, chez le propriétaire comme chez les voisins ;
- vos propres biens abîmés ne sont pas indemnisés, même si la fuite vient d'ailleurs, sauf à obtenir réparation directement du responsable, ce qui est long ;
- le bailleur peut, après une mise en demeure restée sans effet pendant un mois, résilier le bail si une clause le prévoit, ou souscrire une assurance pour votre compte et vous en refacturer la prime par douzième avec chaque loyer, avec une majoration plafonnée à 10 %.
Si vous n'êtes plus assuré, réglez ça avant tout le reste. Les tarifs, les garanties utiles et les solutions quand on a peu de moyens sont détaillés dans notre guide assurance habitation du locataire.
Humidité et moisissures après le sinistre
Une fois la fuite réparée, le problème n'est pas toujours fini. Un mur ou un plafond gorgé d'eau peut mettre des semaines à sécher, et c'est souvent à ce moment-là que les moisissures apparaissent. Quelques règles simples :
- aérez tous les jours, chauffez raisonnablement la pièce et laissez les placards ouverts ;
- ne repeignez pas trop vite : une peinture posée sur un support humide cloque et noircit, et l'expert doit pouvoir constater les dégâts ;
- photographiez l'évolution des taches, au besoin semaine après semaine ;
- si des moisissures s'installent, signalez-le par écrit à votre assureur et à votre propriétaire, car elles font partie des suites du sinistre.
Si l'humidité persiste alors que la fuite est réparée, la cause est peut-être ailleurs : infiltration par la façade, défaut de ventilation, pont thermique. Ce n'est plus un dégât des eaux, c'est une question d'état du logement, et le propriétaire doit vous louer un logement décent, protégé des infiltrations et correctement aéré. Notre guide logement décent et passoire thermique explique comment le lui demander, et vers qui se tourner s'il ne fait rien.
Dégât des eaux et dépôt de garantie à la sortie
Un dégât des eaux survenu pendant le bail ressort presque toujours au moment de rendre les clés. Pour éviter une mauvaise surprise :
- gardez tout le dossier (déclaration, constat, rapport d'expertise, courriers d'indemnisation) jusqu'à la restitution complète de votre dépôt ;
- si les travaux de remise en état ont été faits, notez-le ; s'ils ne l'ont pas été parce que l'indemnisation est revenue au propriétaire, il ne peut pas vous faire payer une seconde fois ;
- à l'état des lieux de sortie, faites mentionner que les traces viennent d'un sinistre déclaré, avec sa date et son origine.
Le propriétaire ne peut retenir sur le dépôt de garantie que des sommes justifiées (devis, factures) pour des dégradations qui vous sont imputables, en comparant les états des lieux d'entrée et de sortie. Une tache causée par la fuite du voisin ou par une canalisation vétuste n'en fait pas partie. Il dispose d'un mois pour restituer le dépôt si l'état des lieux de sortie est conforme à celui d'entrée, et de deux mois sinon. En cas de retenue contestable, notre guide sur la restitution du dépôt de garantie vous donne la lettre type et les recours.
Après un sinistre : vérifiez ce que vaut votre contrat
Un dégât des eaux montre vite les limites d'un contrat : franchise, plafond pour le mobilier, prise en charge des embellissements. Si votre assurance habitation vous a déçu, la loi Hamon permet d'en changer à tout moment après un an d'engagement, et comparer les offres ne prend que quelques minutes.
Lien partenaire : le site peut être rémunéré si vous passez par LesFurets, sans surcoût pour vous.
Questions fréquentes
Qui doit déclarer un dégât des eaux, le locataire ou le propriétaire ?
Le locataire déclare le sinistre à son propre assureur habitation, en principe dans les 5 jours ouvrés après l'avoir découvert, et prévient son propriétaire par écrit. Le propriétaire déclare de son côté à son assureur si son bien est touché, et le syndic est informé si l'immeuble est en copropriété.
Qui paie un dégât des eaux en location ?
Cela dépend de l'origine de la fuite. La réparation de la cause revient à celui qui a la charge de l'équipement : le locataire pour l'entretien courant (joints, robinets, chasse d'eau), le propriétaire pour les canalisations, la vétusté et les gros équipements, la copropriété pour les parties communes. Les dommages, eux, sont indemnisés par les assureurs selon la convention IRSI quand elle s'applique.
Qu'est-ce que la convention IRSI ?
C'est un accord entre assureurs, en vigueur depuis le 1er juin 2018, qui organise l'indemnisation des dégâts des eaux et incendies dans les immeubles. Elle désigne un assureur gestionnaire par local sinistré, en général celui de l'occupant. Jusqu'à 1 600 euros HT de dommages par local, il indemnise sans recours contre les autres assureurs ; entre 1 600 et 5 000 euros HT, une expertise commune est obligatoire et des recours sont possibles. Au-delà, la convention ne s'applique plus.
Faut-il remplir un constat amiable dégât des eaux si je suis seul concerné ?
Ce n'est pas obligatoire, mais c'est utile : le constat peut être rempli même sans autre partie, et il accélère le traitement du dossier. Il n'existe pas de modèle officiel, chaque assureur propose le sien. Envoyez-le à votre assureur et une copie à votre propriétaire.
Que risque un locataire sans assurance en cas de dégât des eaux ?
Il paie de sa poche les dommages dont il est responsable, chez lui, chez le propriétaire et chez les voisins, et ses propres biens ne sont pas indemnisés. L'assurance des risques locatifs est obligatoire (article 7 de la loi du 6 juillet 1989). Le bailleur peut, après une mise en demeure restée sans effet pendant un mois, résilier le bail si une clause le prévoit ou souscrire une assurance pour le compte du locataire et lui en refacturer le coût.
Le propriétaire peut-il retenir un dégât des eaux sur le dépôt de garantie ?
Seulement pour des dégradations imputables au locataire, constatées en comparant les états des lieux d'entrée et de sortie, et justifiées par des devis ou factures. Un dégât causé par une fuite venant du voisin, des parties communes ou d'une canalisation vétuste ne peut pas être mis à la charge du locataire.
Mis à jour le 19 octobre 2026 · Informations vérifiées sur les sources publiques officielles.
Sources officielles
- Assurance dégâts des eaux · Service-Public.fr
- Les conventions de règlement des sinistres entre assureurs (IRSI) · Institut national de la consommation
- Loi n° 89-462 du 6 juillet 1989, articles 6 et 7 · Légifrance
- Décret n° 87-712 du 26 août 1987 (réparations locatives) · Légifrance
- Entretien courant et réparations locatives à la charge du locataire · Service-Public.fr
Ce site est informatif et indépendant. Il ne remplace pas les organismes officiels (CAF, ANIL, service-public.gouv.fr) et ne traite aucune demande à leur place. Pour un conseil gratuit et personnalisé sur le logement, contactez votre ADIL.
Poursuivre vos démarches de logement
Comparez les dispositifs et trouvez l'aide adaptée à votre situation, où que vous habitiez en France.